Wer darf zur Prüfung „Geprüfter Bilanzbuchhalter – Bachelor Professional in Bilanzbuchhaltung" antreten, und wie viel Berufspraxis verlangt die aktuelle Fortbildungsordnung dafür noch? Seit der Verordnung vom 18. Dezember 2020 (BibuBAProFPrV) lautet die Antwort für viele Kaufleute: keine. Mit einer abgeschlossenen dreijährigen kaufmännischen oder verwaltenden Ausbildung sind Sie zugelassen, ohne vorher Jahre im Rechnungswesen nachweisen zu müssen.
Zulassung zur Bilanzbuchhalter-Prüfung nach der VO 2020
Die Zulassungsvoraussetzungen stehen in § 3 der BibuBAProFPrV und verweisen zusätzlich auf § 53c des Berufsbildungsgesetzes. Es gibt drei Wege, von denen Sie nur einen erfüllen müssen. Der erste ist die bestandene Abschlussprüfung in einem anerkannten kaufmännischen oder verwaltenden Ausbildungsberuf mit drei Jahren Ausbildungsdauer, etwa Industriekaufmann, Steuerfachangestellte oder Kaufmann für Büromanagement.
Der zweite Weg richtet sich an Personen, die bereits weiter qualifiziert sind: ein Fortbildungsabschluss als Fachwirt oder Fachkaufmann, der Abschluss als Staatlich geprüfter Betriebswirt oder ein wirtschaftswissenschaftlicher Diplom- oder Bachelorabschluss mit mindestens einem Jahr Berufspraxis. Der dritte Weg steht ohne formalen Abschluss offen und verlangt mindestens fünf Jahre Berufspraxis. Die Praxis muss in allen Fällen, in denen sie verlangt wird, überwiegend im Finanz- und Rechnungswesen erworben sein und einen inhaltlichen Bezug zu den Aufgaben eines Bilanzbuchhalters haben.
Gegenüber der alten Bilanzbuchhalterprüfungsverordnung von 2015, die mit der neuen Verordnung außer Kraft trat, ist das eine deutliche Öffnung. Früher mussten auch Kaufleute mit Ausbildungsabschluss mehrere Jahre Praxis nachweisen. Ob Ihre Tätigkeit als einschlägig anerkannt wird, entscheidet am Ende die zuständige IHK im Zulassungsverfahren. Wer über den Praxisweg kommt, sollte Arbeitszeugnisse oder Tätigkeitsbeschreibungen vorlegen, aus denen die Buchhaltungsaufgaben konkret hervorgehen.

Drei Klausuren à 240 Minuten, dann Präsentation und Fachgespräch
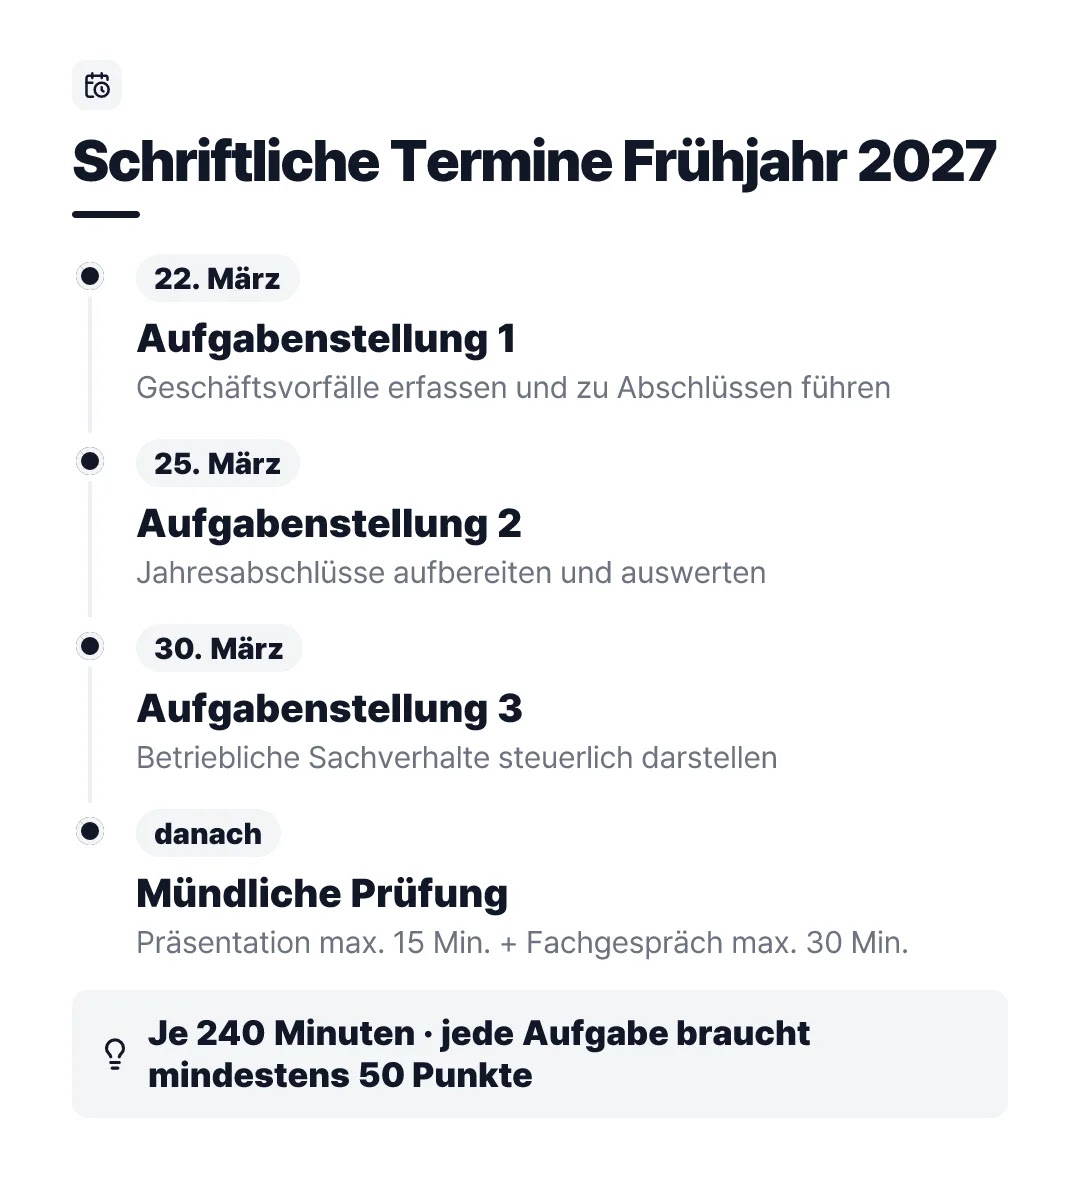
Die Prüfung besteht aus einem schriftlichen und einem mündlichen Teil (§ 4). Schriftlich bearbeiten Sie drei Aufgabenstellungen unter Aufsicht, jede dauert 240 Minuten. Jede Aufgabenstellung hat einen Schwerpunkt in einem der ersten drei Handlungsbereiche: Geschäftsvorfälle erfassen und zu Abschlüssen führen, Jahresabschlüsse aufbereiten und auswerten, betriebliche Sachverhalte steuerlich darstellen. Die übrigen vier Handlungsbereiche – Finanzmanagement, Kosten- und Leistungsrechnung, internes Kontrollsystem sowie Kommunikation, Führung und Zusammenarbeit – werden situationsbezogen in diese Aufgaben eingebaut.
Zur mündlichen Prüfung wird nur zugelassen, wer den schriftlichen Teil bestanden hat, und sie muss innerhalb von zwei Jahren danach abgelegt werden. Sie besteht aus einer Präsentation von höchstens 15 Minuten zu einem Thema aus dem Handlungsbereich „Jahresabschlüsse aufbereiten und auswerten" und einem direkt anschließenden Fachgespräch von höchstens 30 Minuten. Die Präsentation zählt ein Drittel, das Fachgespräch zwei Drittel der mündlichen Bewertung.
Die Bestehensregel ist streng: Jede der drei Aufgabenstellungen muss für sich mindestens 50 Punkte erreichen, und auch die nicht gerundete Bewertung der mündlichen Prüfung muss bei mindestens 50 Punkten liegen (§ 10). Eine starke Steuerklausur gleicht eine schwache Jahresabschlussklausur also nicht aus. Die Gesamtnote ergibt sich aus dem Mittel von schriftlichem und mündlichem Teil.
Bundeseinheitliche Termine und die Handlungsbereiche dahinter
Die schriftlichen Aufgaben werden bundeseinheitlich von der DIHK-Bildungs-GmbH erstellt und an denselben Tagen geschrieben. Die folgende Übersicht verbindet die veröffentlichten Termine mit dem Schwerpunkt jeder Aufgabenstellung und zeigt, welche Kapitel unserer Zusammenfassung dazu gehören.
| Aufgabenstellung | Herbst 2026 | Frühjahr 2027 | Schwerpunkt | Beispiele aus den Lernzetteln |
|---|---|---|---|---|
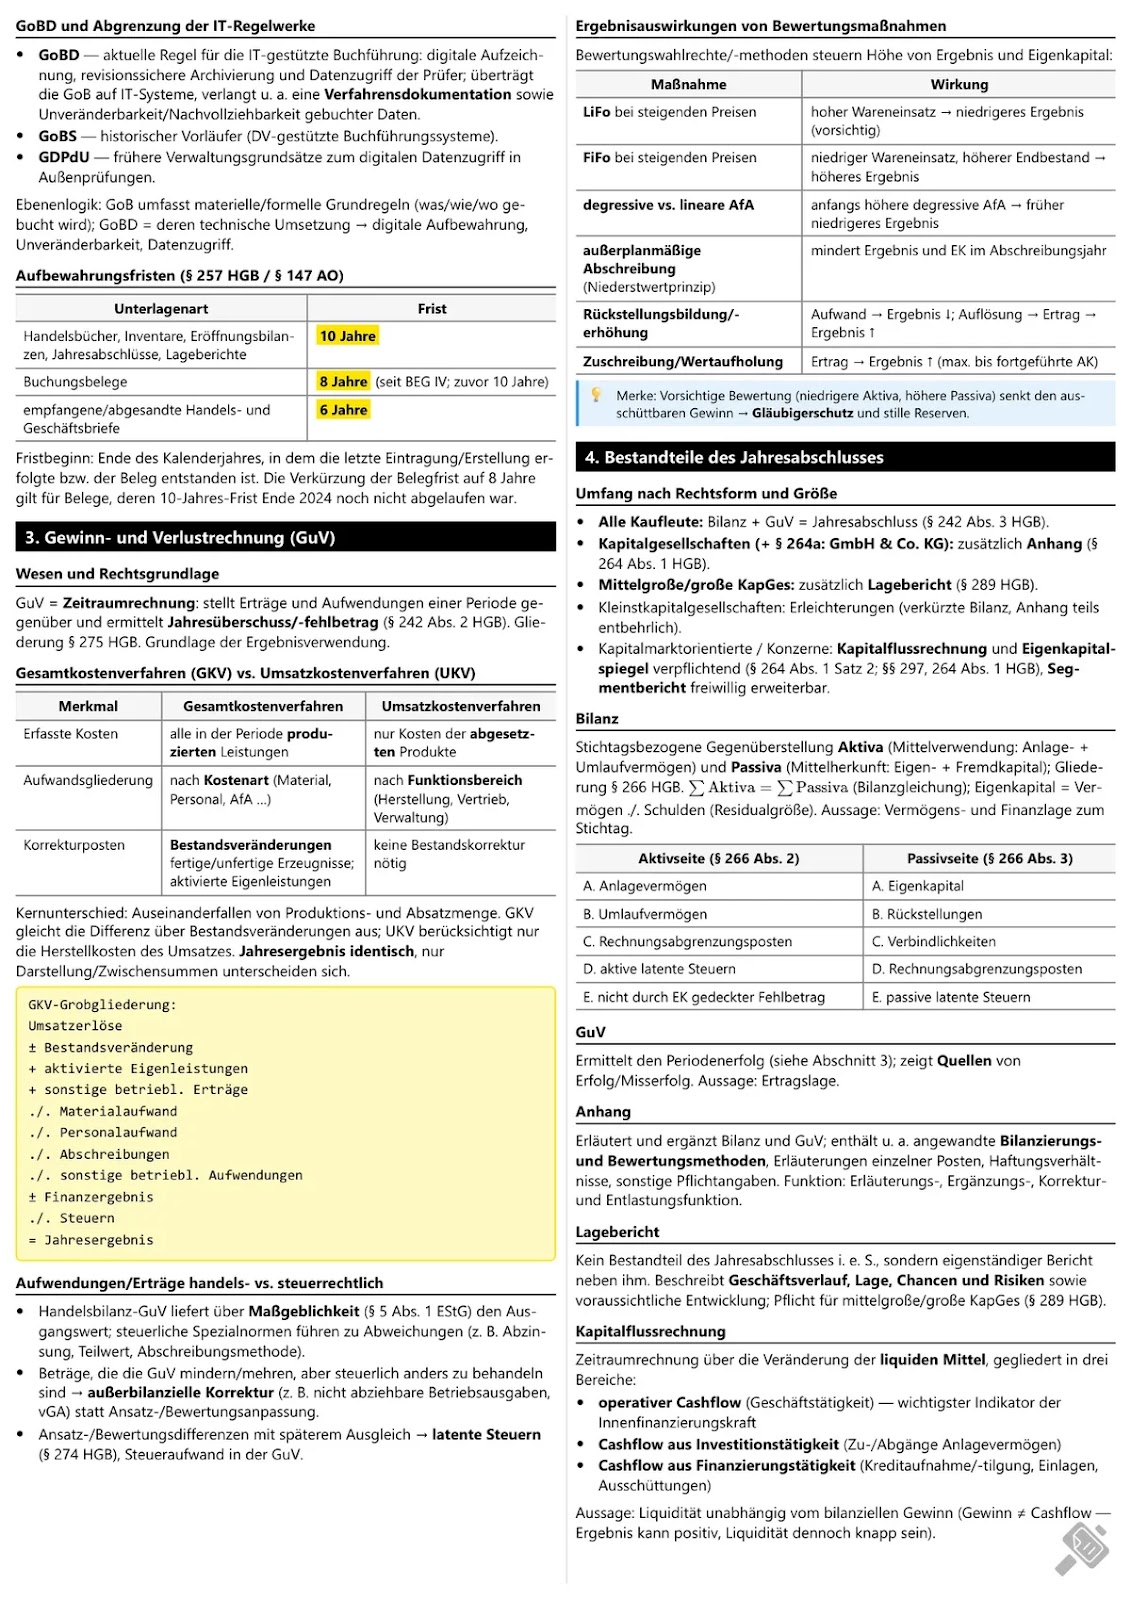
| 1 | 22. September | 22. März | Geschäftsvorfälle erfassen und zu Abschlüssen führen | GoBD, Aufbewahrungsfristen nach § 257 HGB / § 147 AO, GuV nach GKV und UKV |
| 2 | 24. September | 25. März | Jahresabschlüsse aufbereiten und auswerten | Bestandteile des Jahresabschlusses, Bilanzgliederung nach § 266 HGB, Kapitalflussrechnung |
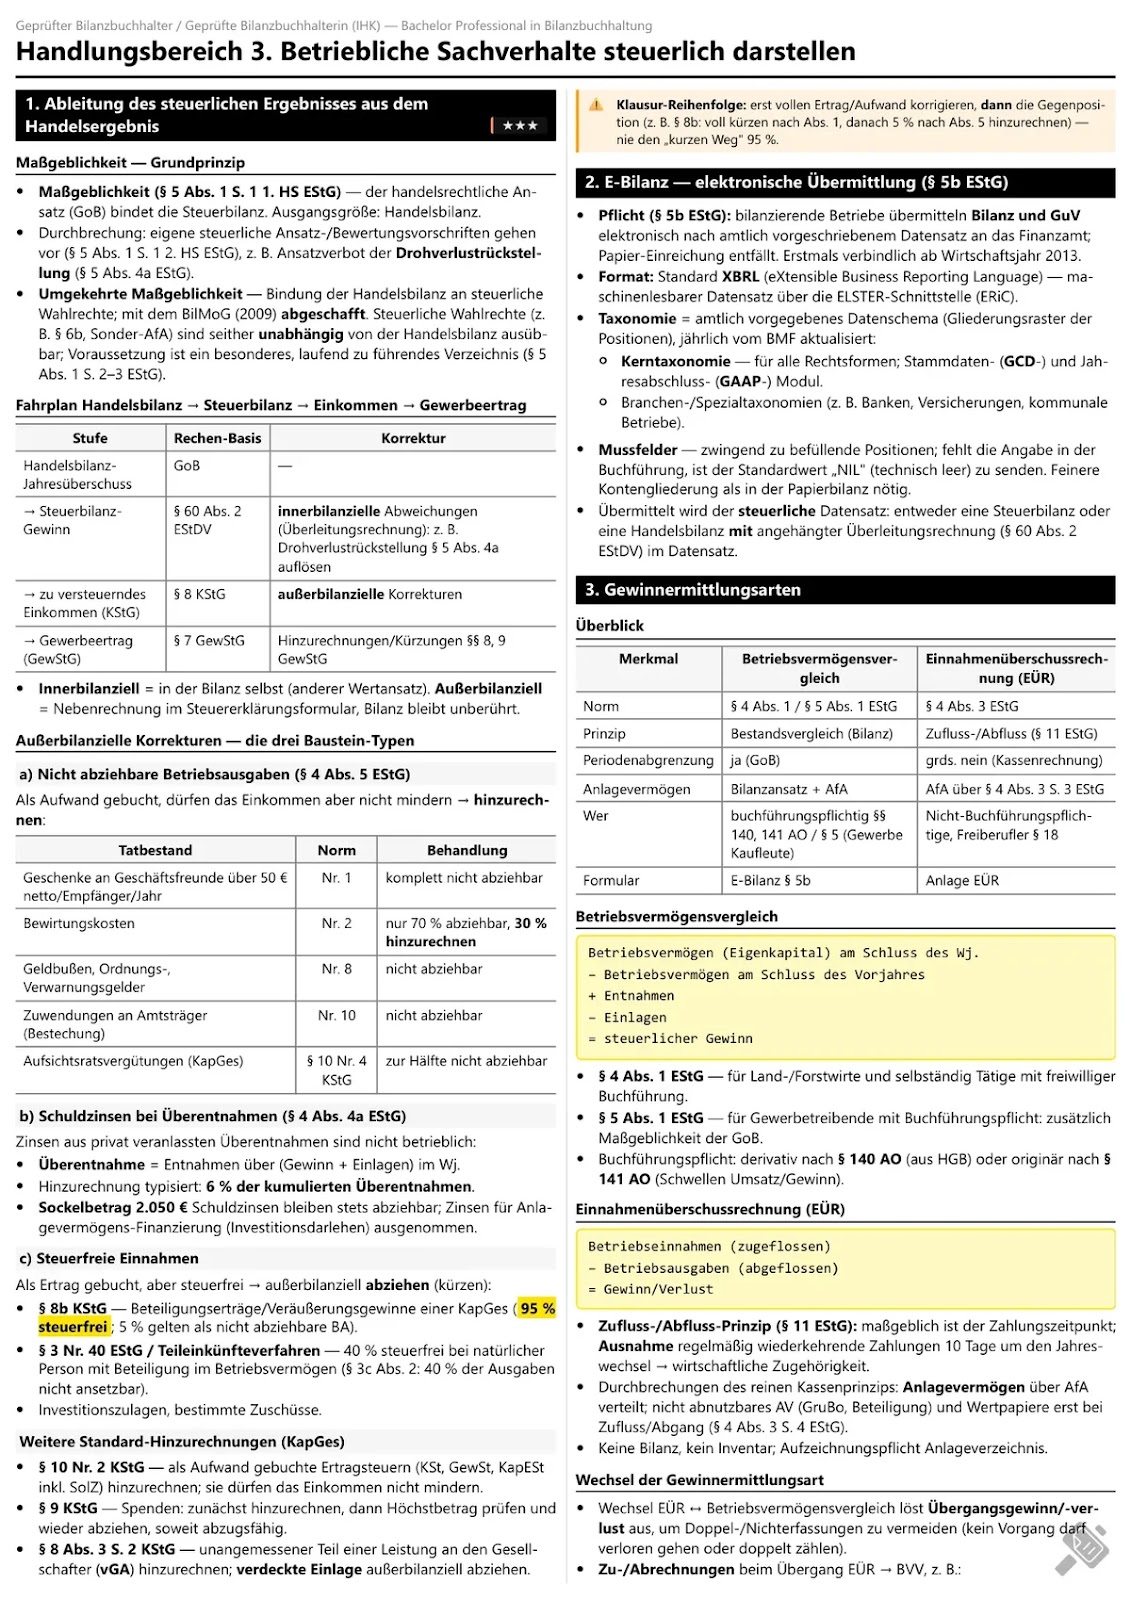
| 3 | 29. September | 30. März | Betriebliche Sachverhalte steuerlich darstellen | Überleitung Handels- zu Steuerbilanz, außerbilanzielle Korrekturen, E-Bilanz, EÜR |
Die Termine stammen aus der Terminübersicht der DIHK-Bildungs-GmbH und decken sich mit den Angaben der IHK Darmstadt; die rechte Spalte gibt Kapitel wieder, die in den Vorschauseiten der Paukzettel-Zusammenfassung zu sehen sind. Für den Herbst 2026 läuft die schriftliche Prüfung damit ab morgen. Wer jetzt plant, zielt realistisch auf das Frühjahr 2027.
Nicht jede IHK bietet jeden Termin an, und Anmeldeschluss, Zulassungsfristen und Gebühren legt jede Kammer selbst fest. Für das Frühjahr 2027 nennt die IHK Hannover den 21. Dezember 2026 als Anmeldeschluss, die IHK Darmstadt den 1. Januar 2027 und verlangt die Zulassungsprüfung schon bis Mitte November. Auch die Prüfungsgebühren unterscheiden sich von Kammer zu Kammer, teils um einen dreistelligen Betrag. Maßgeblich ist die IHK, in deren Bezirk Sie arbeiten oder wohnen.
Womit die Vorbereitung beginnen sollte
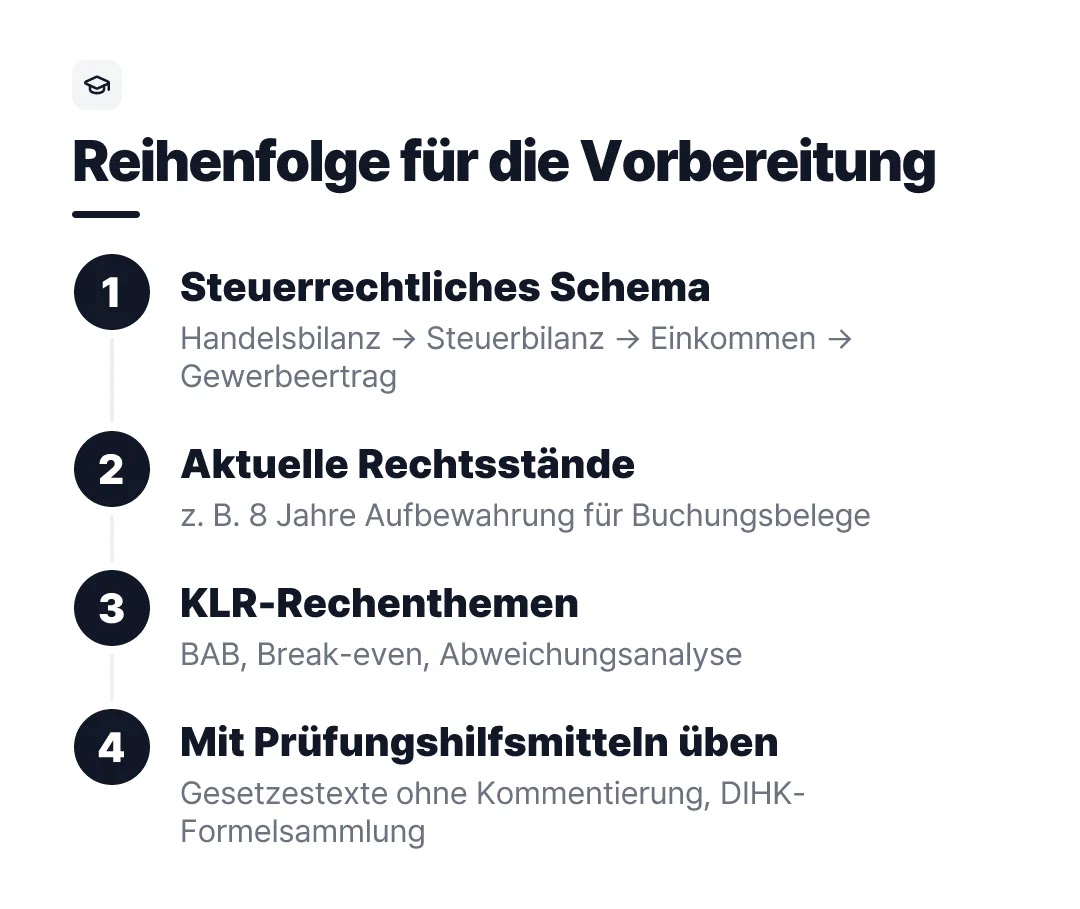
Weil jede Klausur einzeln bestanden werden muss, gilt Breite vor Tiefe. Die Steuerklausur ist für viele Teilnehmer die unbekannteste, weil der Arbeitsalltag in der Buchhaltung selten bis zur Überleitung auf das zu versteuernde Einkommen und den Gewerbeertrag reicht. Hier lohnt es sich, die Reihenfolge Handelsbilanz, Steuerbilanz, Einkommen nach § 8 KStG, Gewerbeertrag nach § 7 GewStG als festes Schema einzuüben und die typischen außerbilanziellen Korrekturen – nicht abziehbare Betriebsausgaben nach § 4 Abs. 5 EStG, § 8b KStG, verdeckte Gewinnausschüttungen – sicher zuordnen zu können.
In der ersten Aufgabenstellung werden aktuelle Rechtsstände geprüft, die aus der Praxis nicht immer bekannt sind. Ein Beispiel ist die Aufbewahrungsfrist für Buchungsbelege, die mit dem Bürokratieentlastungsgesetz IV von zehn auf acht Jahre verkürzt wurde. Wer solche Änderungen nicht kennt, verliert Punkte an Stellen, die im Betrieb längst anders gehandhabt werden.
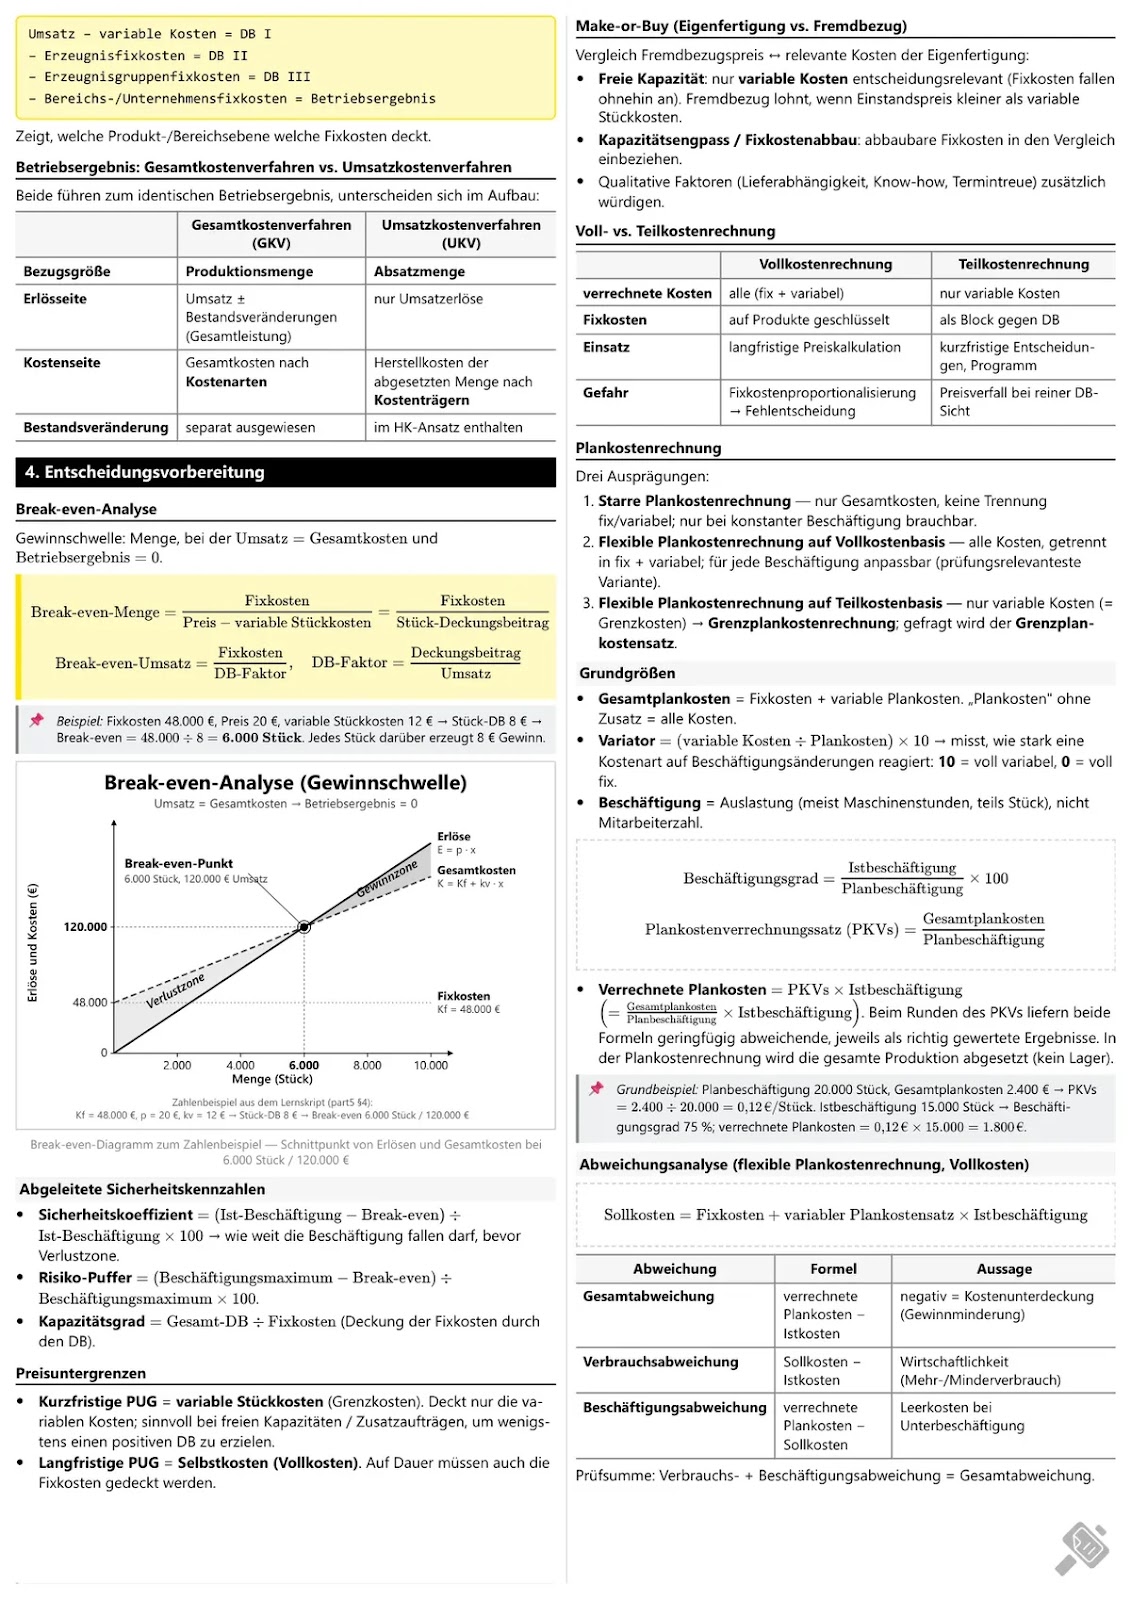
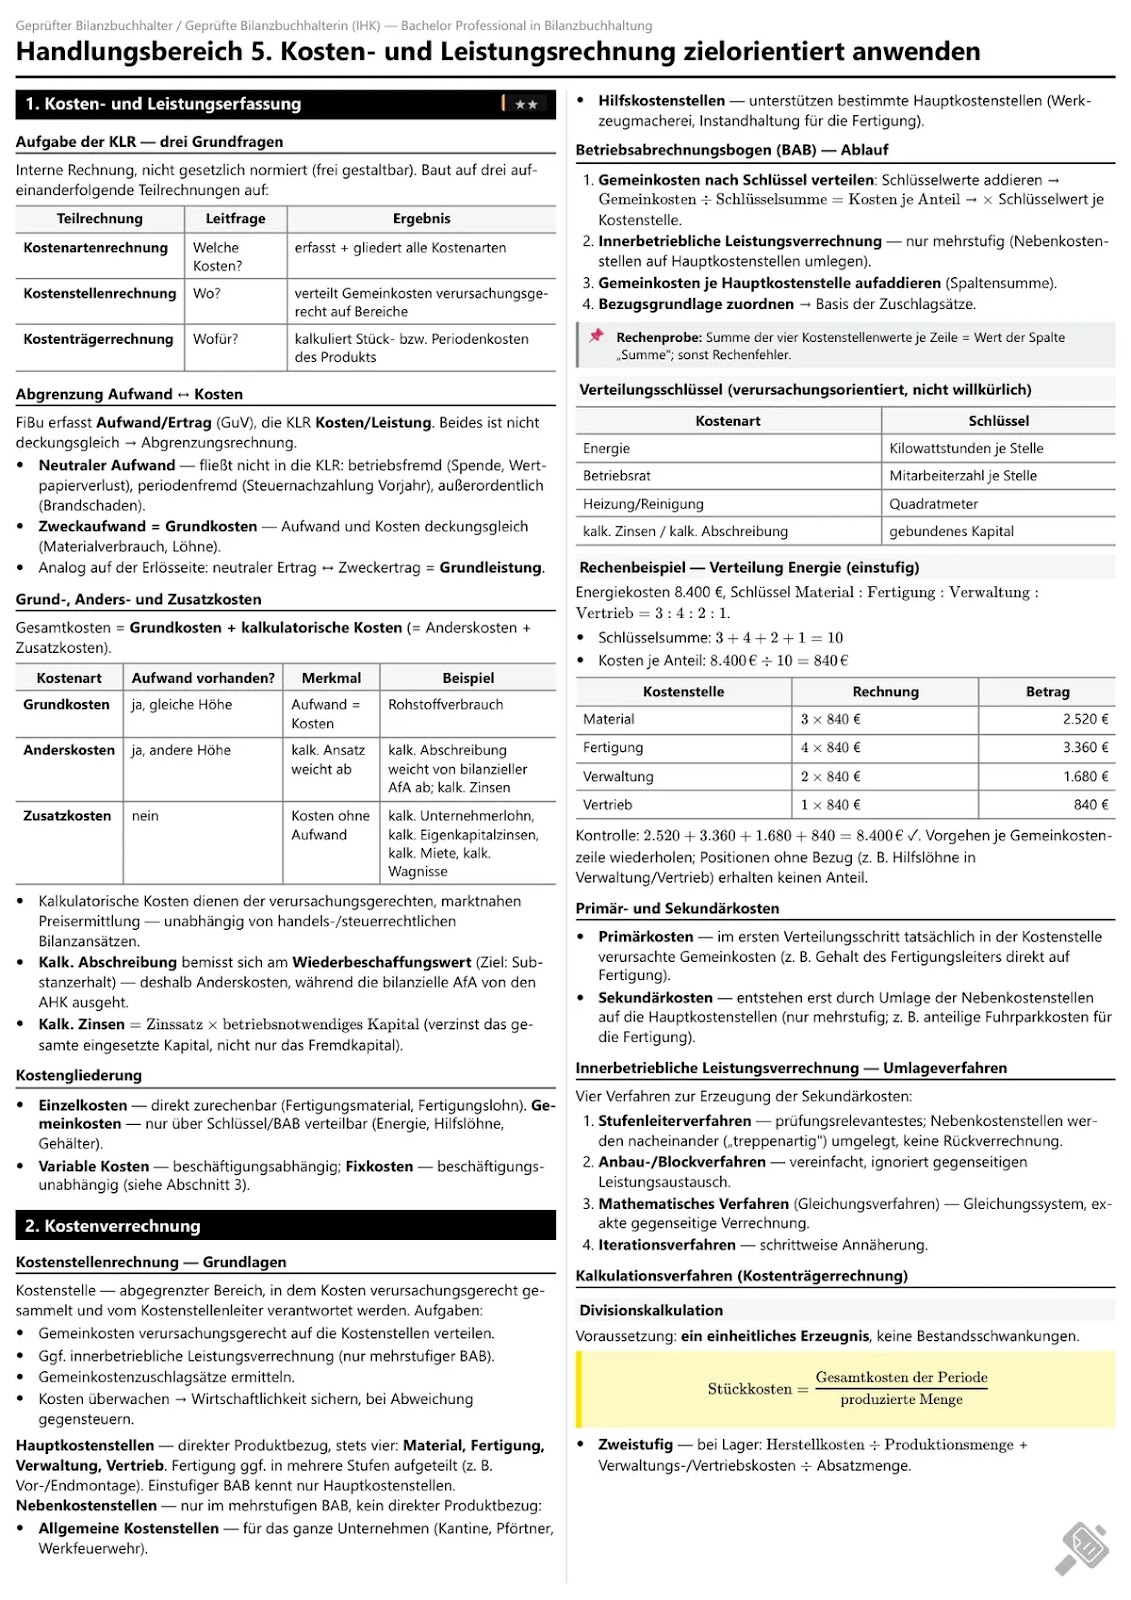
Die Kosten- und Leistungsrechnung hat keine eigene Klausur, taucht aber in den Aufgaben immer wieder auf. Betriebsabrechnungsbogen, Break-even-Analyse und Abweichungsanalyse in der flexiblen Plankostenrechnung sind reine Rechenthemen, die sich in kurzer Zeit sicher machen lassen. In der Prüfung sind Gesetzestexte ohne Kommentierung und die DIHK-Formelsammlung zugelassen; üben Sie deshalb von Anfang an mit genau diesen Hilfsmitteln statt mit eigenen Notizen.
Was die 37 Seiten abdecken – und was nicht
Die Paukzettel-Zusammenfassung ordnet den Stoff nach den Handlungsbereichen der Verordnung und konzentriert sich auf Buchführung und Jahresabschluss, Steuerrecht sowie die Kosten- und Leistungsrechnung. Sie ist auf häufig geprüfte Themen ausgerichtet und bildet nicht den gesamten Rahmenplan ab. Finanzmanagement, internes Kontrollsystem und der Handlungsbereich Kommunikation, Führung und Zusammenarbeit sind nicht in gleicher Tiefe behandelt, und auf die Präsentation in der mündlichen Prüfung bereitet sie nicht gesondert vor.
Die Kapitel sind mit Sternen nach Prüfungsrelevanz markiert, Schemata wie die Überleitung von der Handels- zur Steuerbilanz oder die Deckungsbeitragsrechnung stehen als Tabelle beziehungsweise Formel neben einem durchgerechneten Zahlenbeispiel. Die Unterlagen eignen sich als Wiederholung neben einem Lehrgang oder Lehrbuch; ersetzen können sie beides nicht. Originalaufgaben, Lösungen oder Probeklausuren sind nicht enthalten. Der Preis liegt bei 4,99 €, der Download steht nach dem Kauf sofort bereit.
👉 Bilanzbuchhalter IHK: Lernzettel als PDF (37 Seiten)
https://www.paukzettel.com/library/bilanzbuchhalter-zusammenfassung
Häufige Fragen zur Bilanzbuchhalter-Prüfung
Brauche ich für den Bilanzbuchhalter Berufserfahrung?
Mit einer abgeschlossenen dreijährigen kaufmännischen oder verwaltenden Ausbildung nicht. Nach einem wirtschaftswissenschaftlichen Studium verlangt die Verordnung mindestens ein Jahr Berufspraxis, ohne einschlägigen Abschluss fünf Jahre im Finanz- und Rechnungswesen. Ob die Praxis anerkannt wird, prüft Ihre IHK im Zulassungsverfahren.
Was passiert, wenn ich eine der drei Klausuren nicht bestehe?
Dann ist der schriftliche Teil nicht bestanden, auch wenn die beiden anderen Aufgabenstellungen gut ausgefallen sind, denn jede muss mindestens 50 Punkte erreichen. Wie oft Sie wiederholen können und ob bestandene Aufgabenstellungen angerechnet werden, regeln die Verordnung und die Prüfungsordnung Ihrer Kammer. Klären Sie das vor der Anmeldung zum nächsten Termin mit der Kammer.
Kann ich die Weiterbildung über Aufstiegs-BAföG finanzieren?
Der Bilanzbuchhalter ist ein anerkannter Fortbildungsabschluss auf der Stufe Bachelor Professional, und die IHKs verweisen auf ihren Seiten ausdrücklich auf das Aufstiegs-BAföG. Ob und in welcher Höhe gefördert wird, hängt vom Lehrgang und Ihrer persönlichen Situation ab. Die Anträge laufen über die zuständigen Ämter für Ausbildungsförderung, nicht über die IHK.
Kurz zusammengefasst
Seit der Verordnung von 2020 genügt eine dreijährige kaufmännische Ausbildung für die Zulassung; ohne Abschluss sind fünf Jahre Praxis im Rechnungswesen nötig. Geprüft wird in drei Klausuren à 240 Minuten, die jeweils einzeln mindestens 50 Punkte brauchen, danach folgen Präsentation und Fachgespräch. Die nächsten schriftlichen Termine nach dem Herbst 2026 sind der 22., 25. und 30. März 2027.
Prüfen Sie als Nächstes auf der Seite Ihrer IHK den Anmeldeschluss für das Frühjahr 2027 und die Unterlagen für den Zulassungsantrag.
📄 37 Seiten zur Bilanzbuchhalter-Prüfung – Buchführung, Steuerrecht, KLR
https://www.paukzettel.com/library/bilanzbuchhalter-zusammenfassung
Paukzettel ist ein unabhängiges Angebot und steht in keiner Verbindung zu den Industrie- und Handelskammern oder der DIHK-Bildungs-GmbH; die Lernzettel sind kein offizielles IHK-Material und keine Steuer- oder Rechtsberatung. Betreiber ist Solva Inc., die Angaben nach § 5 DDG stehen im Impressum. Zahlungsabwicklung, Rechnungsstellung und Erstattungen übernimmt Dodo Payments, Inc. als Merchant of Record; wie Sie Ihr Widerrufsrecht ausüben, erklären die Rückerstattungsbedingungen und die Nutzungsbedingungen. Informationen zur Verarbeitung personenbezogener Daten finden Sie in der Datenschutzerklärung.